
Johan Kontant
-
Innlegg
167 -
Ble med
-
Besøkte siden sist
Johan Kontant sine prestasjoner
152
Nettsamfunnsomdømme
-
Noen måte å komme unna 37,84% skatt på aksjefond? v2
Johan Kontant svarte på sk0yern sitt emne i Privatøkonomi
Jeg vil advare mot å spekulere i skjermingsfradrag, da har man fokus på feil sted. Eneste du kan tenke over er at skjermingsgrunnlaget beregnes fra den laveste innskuddssaldoen ila. kalenderåret. Så det er f.eks. en dårlig deal å ta ut 1 million fra ASK 13.oktober og sette den inn igjen 14.Oktober.- 36 svar
-
- 2
-
-
-
Lønner det seg egentlig å samle smålån og kredittkort?
Johan Kontant svarte på loscules sitt emne i Privatøkonomi
Du må først sørge for å få en så lav rente som mulig på lånene dine. Hvis sammenslåing gir laveste samlet rente, så gå for det. Du bestemmer selv hvor fort du skal betale ned. Lavere renter gjør at du frigjør kapital til å nedbetale fortere. Vinn vinn.- 36 svar
-
- 1
-
-
Bil er et voldsomt pengesluk, hvis man klarer seg uten så stopper man en betydelig negativ kontantstrøm. Eller man kan gjøre kontantstrømmen mindre ved å bytte til en rimeligere bil. Jeg forstår ikke helt problemet heller, 99,9% av de som kjøper en bil selger vel til en lavere pris enn man kjøpte den.
-
Det beste er å flytte så nærme jobben at du kan klare deg helt uten bil. Hvis du er avhengig av bil til andre ting er det nest beste å flytte så nærme jobben at du klarer deg med en elektrisk bil med lav rekkevidde, f.eks. en Leaf eller er e-golf. Sjekk om du får lade på jobben.
-
Tegn på hvorfor Norge har så høy inflasjon og renter
Johan Kontant svarte på FrihetensRegn sitt emne i Økonomi
I så og si alle vestlige land er det mange jobber som er bedre betalt enn i Norge. Kjennetegnet på lønnssystemet vårt er at det er det mest komprimerte i verden, dvs. at de med lav/ingen utdanning ligger godt foran og de med høy utdanning ligger godt etter, sammenlignet med f.eks. USA og Tyskland. Men det stemmer også at vi begynner å ligne mer på resten av Europa både når det gjelder lønninger og priser.- 114 svar
-
- 4
-
-
-
Totalverdien Dette er hva investeringene på ASK-kontoen din er verdt. Skattefritt uttak Hvor mye du kan ta ut av ASK-kontoen før du må betale skatt. Skattebeløp Hva du må betale i skatt. Eksempel: Du setter inn 100.000,- på ASK-kontoen og investerer i diverse fond. Fondene øker til 200.000,- og du bestemmer deg for å selge, ta ut pengene fra ASK-kontoen og kjøpe en bil. 100.000,- vil da være skattefritt uttak, mens 100.000,- vil være skattepliktig med en skatteprosent på 37,84%. Du skatter med andre ord kun skatt av overskuddet/verdiøkningen. (At uttak tilsvarende innskuddsbeløpet er skattefritt bør være relativt forståelig. Det ville vært svært urimelig hvis du setter 100.000,- inn på en konto og deretter må betale skatt når du tar 100.000,- ut igjen.) Som flere påpeker her er det en faktor til som spiller inn, skjermingsfradraget. Enkelt sagt vil skjermingsfradraget gjøre at det skattefrie uttaket vil være noe høyere enn innskuddet. Vær også oppmerksom på at skatt ikke blir utløst før du har tatt ut mer enn du har satt inn.
-
1. 53 år. Sikter mot 67 års pensjonsalder. (Kunne nok gått av noen år tidligere med bra økonomi, men siden samboeren er noen år yngre så kan det bli litt lenge å vente. :-)) 2. Jeg mener jeg får så mye som jeg trenger. 3. Jeg ligger p.t. an til å få 750k, fordelt på Folketrygden 402.000,- Tjenestepensjon 259.000,- AFP 86.000,- IPS 6.000,- Dette utgjør ca. 75% av dagens lønn. Jeg kommer høyst sannsynlig til å spare videre i 14 år i IPS, så hvis man tar med det så er jeg nok over 800k. Jeg antar å bli gjeldfri rundt pensjonsalderen, så samlet sett vil jeg nok ha bedre økonomi som pensjonist, ihvertfall fram til 77. Har også ca. 2,6 Mill plassert i aksjer og fond, vil nok fortsatt skyte inn et par hundre tusen i året fram til pensjonsalderen.
-
Boligprisene har vel vært rekordhøye i 20 år. Det er strengt tatt ikke en boble akkurat nå, en boble har oppblåste verdier, f.eks. om byggekostnadene var 2 millioner og salgsprisen var 5 millioner. Det har blitt så dyrt å bygge at marginene er lave, mange utbyggere som sliter. Andrehåndsprisene følger etter. Det som kan få boligprisene til å gjøre et byks nedover er enten en sterk forenkling av regelverket som dumper nyprisene (usannsynlig) eller en seriøs økonomisk krise med skyhøy rente kombinert med høy arbeidsledighet.
- 138 svar
-
- 3
-
-
-
Renter og renters rentes påvirkning på privatøkonomien
Johan Kontant publiserte et emne i Privatøkonomi
Når det gjelder privatøkonomi så kan det være greit å tenke over hvordan renter og renters rente påvirker økonomien vår, spesielt om vi enten er fomuende eller nedsyltet i gjeld. Vårt økonomiske system er basert på renter. Dette er et genialt system som bidrar til å sette penger i bevegelse og sørger for at penger blir investert og ikke plassert i dyna. Men dette kan være både en velsignelse og en forbannelse, grafen nedenfor kan fungere som illustrasjon. De fleste husstander vil befinne seg i midten av kurven, her tilpasser man utgiftene etter inntektene, og formuen vil hverken øke eller minke i særlig stor grad. Privatøkonomisk har man det stort sett relativt trangt i dette sjiktet, og man er sårbar for renteendringer og andre påvirkninger og uforutsette hendelser. Hvis man derimot kommer over et visst nivå av sparing og investeringer vil kurven begynne å akselrere kraftig oppover. Mange bruker NOK 1.000.000,- / USD 100.000,- som et første breaking point der man begynner å få fart i sakene, og der kapitalinntektene begynner å utgjøre en betydelig prosentandel av en normal årslønn. Renter på forrige års renter gjør at man får en eksponentiell utvikling. I motsatt ende vil renters rente ha tilsvarende negativ effekt for de som ikke har betalingsevne og bruker mer penger enn de tjener. Da går spiralen raskt nedover, og gjerne mye raskere enn motsatt vei fordi kredittorene kan kreve salærer i tillegg til skyhøye renter. Samtlige episoder i Luksusfellen har et element av dette i seg. Det er dyrt å være fattig. Systemet har med andre ord en aldri så liten, kall det "svakhet" om du vil; Det gjør de rike rikere og de fattige fattigere. Men det samme gjelder her som i stort sett alle andre aspekter i livet; Kommer du deg først forbi "røkla" eller "dritten i midten" så vil du gjøre det meget bra. Man vil få tilbakebetalt med renter dersom man klarer å klatre opp til den eksponentielle delen av kurven. 2
-
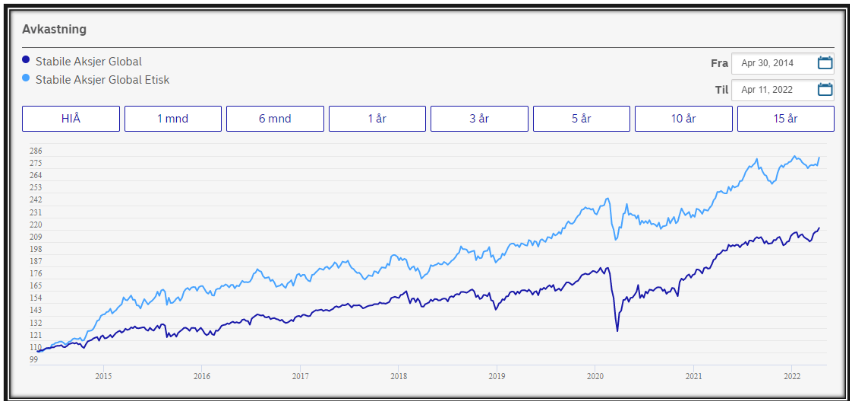
Bankinnskudd og fond er 2 helt ulike spareformer. Kort forklart..: Bankinnskudd Ved bankinnskudd låner du i praksis ut pengene dine til banken til en avtalt pris (rente). Dette gjør spareformen veldig forutsigbar og trygg. Bankinnskudd kapitaliseres vanligvis årlig (31.12). Fra og med 01.01 vil du derfor få rente også på rentene fra forrige år, såkalt renters rente. Dette gjør at verdistigningen vil være eksponensiell. Ganske svakt eksponensiell riktignok, spesielt om du tar med inflasjon. Fond Når du sparer i fond skyter du inn penger som fondsforvalteren investerer i aksjer, dvs. eienandeler i ulike selskaper. Du velger selvfølgelig selv hvilket fond, og dermed hvor og hva pengene overordnet skal investeres i. Når verdien på selskapene øker, øker også verdien av din del av fondet. Fond har ingen avtalt eller bestemt avkastning. Verdien vil svinge i takt med markedet og være avhengig av hvilke selskaper som er i fondet og hvor god forvalteren er til å investere i de riktige aksjene til enhver tid. Historisk sett vil fond ha høyere avkastning enn bankinnskudd, men vær obs på at innenfor korte horisonter vil det alltid være en risiko for tap. Se eksempel nedenfor, hvis du satte inn et beløp på slutten av 2019 i "Nordea Stabile Aksjer Global" og solgte i panikk en uke etter covid-nedstengingen i Mars 2020 ville du tapt 40% av investeringen din. Dette er årsaken til at det anbefales å ha en spareavtale i fond. Kjøp hver måned og gjør uttak på samme måte. Kombinert med lang tidshorison (+10år) minimerer dette risikoen og vil sannsynligvis gi langt bedre avkastning enn bankinnskudd.
-
Hvor mye av inntekten din har du klart å spare?(totalt sett)
Johan Kontant svarte på Salvesen. sitt emne i Privatøkonomi
Dette blir et fryktelig vanskelig regnestykke, de fleste som har levd, jobbet og spart noen år vil ha opparbeidet seg langt større verdier gjennom verdistigninger, avkastning og arv enn gjennom sparing. Det du spør om er vel et forholdstall mellom livsløpsinntekt og formue, men det tallet er såpass sammensatt for de fleste at det vil gi flere spørsmål enn svar. -
Det man får fra NAV er vel i praksis det samme som folketryden.
-
Det stemmer nok dette. Gjorde et raskt søk med forutsetningene du har angitt. Det gir følgende tall..: Folketrygd, ca. 335.000,- Tjenestepensjon SPK, ca. 100.000,- Dvs. ca. 58% andel av dagens lønn. Netto vil det bety 70-73% da skatteprosenten vil gå betydelig ned. 70%+ vil forsåvidt være en høyst levelig pensjon for de fleste, SPESIELT hvis dere klarer å "time" pensjonsalderen med nedbetaling av boliglån. Da vil økonomien sannsynligvis bli relativt uforandret. Hvis dere synes dette er for lavt er det bare å begynne individuell sparing til pensjon så snart som mulig. Anbefaler å fylle IPS hvert år pga. skattefordelene. (Med 31 år til pensjonsalder er dette selvsagt høyst usikre tall, alle endringer i ansettelsesforhold vil påvirke.)
-
Det er fryktelig trist å lese at du bare får ubrukelige råd og null hjelp fra NAV. En inntekt på 840.000 og gjeld på 1 mill burde være mer enn overkommelig. Prioritetsliste..: 1. Det viktigste på kort sikt er å bli kvitt kravet fra Skatteetaten. Du bør nærmest gjøre hva som helst; Selg alle ting du kan få penger for, bytt til en rimeligere bil, lev på havregrøt en periode. Er din livsledsager godt kjent med situasjonen? Kan han/hun bidra, f.eks. gjennom å ta seg en ekstrajobb i en periode? 2. Gå i dialog med kreditorene som har sendt krav til inkasso. Forbered deg godt og forklar situasjonen. Hvis store deler av beløpet er påløpte renter og gebyrer har de i mange tilfeller rom for å få ned på kravene. Du står fritt til å gi dem et tilbud. Hvis du f.eks. kvalifiserer til gjeldordning om noen år vil de tape mer enn å godta litt mindre nå. 3. Ta kontakt med lånekassen, forklar dem at du har fått kontroll på økonomien, og be om at lånet blir tilbakeført dit.
- 14 svar
-
- 2
-
-
Ansvar for tvangsmulkt som daglig leder/styreleder
Johan Kontant svarte på investorinnen sitt emne i Økonomi
Jeg kan ikke forstå at det må foreligge et krav om at staten må lide et økonomisk tap for at de skal kunne ilegge noen en mulkt. Det er heller ingen som lider et økonomisk tap om du kjører 70 i 60-sona, pisser på offentlig plass eller setter opp ei hytte i fjæra.